
A ABNT anuncia o Orçamento 2027 e mantém perguntas sobre suas contas sem resposta
Redação
A pauta encaminhada à entidade em 2026 já cobrava custos judiciais, repasses públicos, balanços e controles de governança. A Presidência, a Diretoria Executiva e os Conselhos precisam explicar por que essas questões continuam sem esclarecimento e demonstrar como protegem os recursos da normalização brasileira.
Hayrton Rodrigues do Prado Filho –
A Associação Brasileira de Normas Técnicas anunciou, em 26 de outubro, que seu Conselho Deliberativo recomendou a aprovação do Orçamento 2027, a ser submetido à Assembleia Geral Extraordinária prevista para dezembro. A reunião ocorreu no dia 22 e também tratou da revisão do planejamento estratégico. O comunicado apresenta perspectivas institucionais, mas não informa o valor global da proposta nem a distribuição das despesas. Notícia divulgada pela ABNT.
O anúncio oferece uma ocasião concreta para cobrar algo que a direção ainda deve a este jornalista: respostas documentadas sobre a administração dos recursos. Antes de apresentar o próximo exercício como sinal de avanço, a gestão precisa esclarecer questões que atravessam o exercício atual e os anteriores.
Um orçamento expressa escolhas. Revela quanto se pretende destinar à atividade técnica, à estrutura administrativa, à remuneração, às viagens, aos contratos e ao contencioso. Sua avaliação exige conhecer os resultados anteriores e os riscos assumidos. Sem essa relação, a aprovação pode autorizar novos gastos sem permitir uma apreciação suficiente das decisões que já comprometeram o patrimônio da associação.
O silêncio também está registrado em 2026
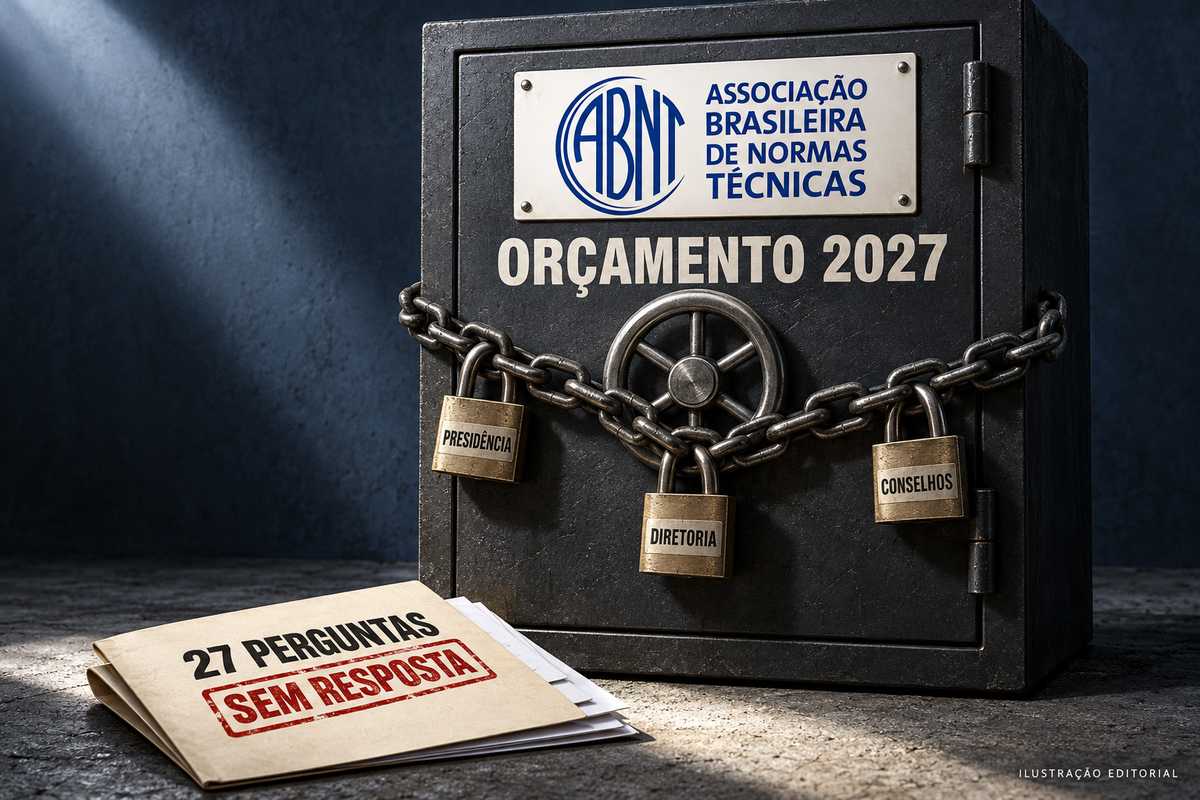
A cobrança não depende apenas de episódios antigos. Em 18 de junho de 2026, foi encaminhada à ABNT uma pauta com 27 perguntas, dirigida a Mario William Esper e Ricardo Rodrigues Fragoso. Entre os temas estavam o custo dos litígios contra a Target, o valor e os termos do acordo relativo ao software, os recursos públicos recebidos e o acesso aos balanços e às demonstrações financeiras. A pauta também perguntava sobre conflitos de interesses e proteção da credibilidade institucional.
No artigo sobre a estratégia judicial da entidade, registrei que não havia recebido manifestação até o fechamento. O mesmo histórico aparece em “Quem audita a normalizadora?”, publicado em 12 de agosto de 2026: a entidade havia sido procurada e as perguntas permaneciam sem resposta. Não se tratava de falta de oportunidade para explicar sua posição.
Os registros se referem à mesma pauta e à continuidade de sua falta de resposta. O problema é precisamente esse: os assuntos voltam aos artigos porque os esclarecimentos não chegam.
Diante desse histórico, considero plausível que novas cobranças sobre o orçamento encontrem a mesma resistência. É uma avaliação sobre a conduta observada, não o registro de uma recusa já ocorrida a um novo pedido sobre 2027. A direção pode contrariar essa expectativa apresentando as informações que continuam pendentes.
O que considero inaceitável é a assimetria entre a disposição para anunciar realizações e a resistência em esclarecer contas. A comunicação institucional destaca o que favorece a imagem da entidade, enquanto perguntas relevantes deste jornalista continuam sem resposta de mérito. Na prática, essa postura submete o esclarecimento público à conveniência de quem administra. A missão da ABNT exige uma relação mais responsável com a sociedade.
A obrigação legal precisa ser cobrada com precisão
A ABNT é uma associação privada, sem fins lucrativos, de utilidade pública. Seu papel de interesse nacional não a transforma em órgão da administração pública. O artigo 5º da Lei nº 4.150/1962 reconhece sua utilidade pública, mas não institui, isoladamente, um regime de divulgação irrestrita de toda informação da associação. A cobrança jurídica precisa considerar a origem dos recursos e o instrumento aplicável. Lei nº 4.150/1962.
Isso não permite tratar a transparência como favor. O artigo 70, parágrafo único, da Constituição estabelece o dever de prestar contas de quem administra recursos públicos, inclusive pessoas jurídicas privadas. Havendo gestão desses recursos, a natureza privada da entidade não elimina esse dever. Constituição Federal, artigo 70.
A Lei de Acesso à Informação, em seu artigo 2º, alcança, no que couber, entidades privadas sem fins lucrativos que recebam recursos públicos para ações de interesse público nas condições ali previstas. A publicidade abrange a parcela pública recebida e sua destinação. Portanto, não é juridicamente correto afirmar que todo o orçamento privado da ABNT se torna público apenas por seu reconhecimento de utilidade pública. Tampouco é correto desconsiderar os deveres de informação sobre recursos públicos por ela recebidos. Lei nº 12.527/2011, artigo 2º.
No âmbito federal, o artigo 63 do Decreto nº 7.724/2012 prevê publicidade do estatuto atualizado, da relação de dirigentes e dos instrumentos com o Executivo federal, seus aditivos e relatórios finais de prestação de contas, nas condições regulamentares. O artigo 64 direciona os pedidos relativos a esses instrumentos aos órgãos responsáveis pelos repasses. A Lei nº 13.019/2014, para as parcerias submetidas ao seu regime, exige divulgação de informações como objeto, valores e situação da prestação de contas. Decreto nº 7.724/2012, artigos 63 e 64; Lei nº 13.019/2014, artigo 11.
Essas obrigações não se confundem com a aceitação de uma entrevista. Uma recusa de entrevista não demonstra, sozinha, infração à Lei de Acesso à Informação. O descumprimento legal precisa ser identificado em relação à informação devida, ao instrumento e ao procedimento correspondente. A crítica à postura pública da gestão, por sua vez, pode e deve alcançar a persistente falta de explicações sobre assuntos relevantes.
A divulgação existente não encerra a prestação de contas
A própria ABNT publica uma tabela de parcerias com informações financeiras e situações de prestação de contas. Nela consta, por exemplo, o Termo de Colaboração 061054/2025 com o MDIC, no valor informado de R$ 400 mil, apresentado como em execução. A tabela também registra parcerias anteriores com contas aprovadas. Esses dados precisam ser reconhecidos. Página de convênios da ABNT, consultada em 26 de outubro de 2026.
Na mesma página, a associação afirma aplicar integralmente os recursos públicos conforme os instrumentos e ter suas contas auditadas e aprovadas pelas concedentes. Essa é a posição institucional publicada. A aprovação de contas de uma parceria, contudo, tem objeto e período próprios; não equivale a uma avaliação de toda a administração da ABNT.
A tabela consultada não apresenta links para a íntegra dos instrumentos e dos relatórios correspondentes. A entidade pode indicar onde estão disponíveis, e os órgãos concedentes também podem ser demandados pelos canais adequados. O registro de valores é informação útil, mas não substitui os documentos necessários à conferência de cada obrigação.
Também não responde às perguntas sobre o orçamento global, os custos das disputas judiciais, os critérios de remuneração e o investimento efetivo nos comitês técnicos. A resposta institucional precisa alcançar o conteúdo das perguntas. Divulgar uma parcela das informações não autoriza considerar esclarecido todo o restante.
O histórico judicial precisa entrar na avaliação da gestão
No processo nº 0142175-04.2006.8.26.0100, o TJSP reconheceu a responsabilidade civil da ABNT por violação de direitos autorais e de contrato relativos ao software da Target. O julgamento de 15 de março de 2016 manteve a indenização vinculada aos resultados do ABNTNET e reduziu a multa contratual para R$ 1 milhão. É um antecedente concreto para cobrar avaliação de riscos, controles e proteção patrimonial. Acórdão do TJSP, especialmente páginas 6 a 9 do voto.
O acordo de R$ 10,5 milhões mencionado nos artigos anteriores torna ainda mais necessário apresentar o instrumento, sua homologação e os desembolsos. Essa cifra está aqui atribuída ao histórico editorial, sem confundi-la com a multa fixada em 2016 nem com o custo completo do contencioso. A direção deve oferecer a demonstração consolidada que permita conferir a conta.
A condenação da pessoa jurídica não estabelece automaticamente a responsabilidade pessoal de cada dirigente. A pergunta administrativa permanece: quem avaliou as condutas, que providências foram tomadas e quais controles foram corrigidos? Essas explicações interessam à avaliação do orçamento seguinte porque permitem verificar se a associação aprendeu com perdas anteriores e como pretende evitar sua repetição.
Também não se pode afirmar, sem prova contábil, que recursos públicos custearam o acordo ou que um projeto específico deixou de ser executado por causa dele. O que se pode exigir é a identificação das fontes, das despesas e dos efeitos sobre as atividades da entidade.
Presidência e Diretoria Executiva precisam responder pela própria atuação
O Estatuto da ABNT estabelece princípios de governança que incluem transparência, atuação ética e proteção da confiança institucional. O Código Civil, por sua vez, exige que o estatuto das associações discipline a gestão e a aprovação das contas. A prestação de contas interna possui fundamento jurídico próprio, além dos deveres relacionados aos recursos públicos. Estatuto, artigo 3º; Código Civil, artigo 54, inciso VII.
O artigo 34 do Estatuto atribui ao diretor-geral responsabilidade pela gestão e pelo cuidado com o patrimônio e os aspectos éticos da atividade. O artigo 23 confere ao presidente atribuições de representação e de participação na escolha e na estruturação da direção. São funções que tornam indispensável a prestação de esclarecimentos por Ricardo Rodrigues Fragoso e Mario William Esper, identificados nesses cargos pela própria associação. Estatuto, artigos 23 e 34; corpo diretivo da ABNT.
Na minha avaliação, a Presidência e a Diretoria Executiva falham gravemente na relação de transparência com este jornalista ao manter sem resposta perguntas objetivas sobre a administração. Essa postura compromete sua autoridade para apresentar a gestão como merecedora de confiança. A experiência técnica e a representação institucional de seus integrantes não substituem a demonstração de como decidem e de como empregam os recursos.
É nesse aspecto que sua atuação se mostra inadequada à importância da entidade. Quem exerce poder administrativo precisa aceitar o escrutínio correspondente. A direção não pode esperar reconhecimento público por seus anúncios e tratar como dispensável o esclarecimento das decisões que os sustentam.
Os Conselhos têm responsabilidade pela transparência que exigem ou toleram
A responsabilidade institucional também alcança os Conselhos, conforme suas atribuições. O artigo 21 do Estatuto confere ao Conselho Deliberativo competência sobre o orçamento global e a apreciação dos demonstrativos acompanhados dos pareceres fiscal e de auditoria. O artigo 30 atribui ao Conselho Fiscal exame contábil e alerta sobre riscos ao patrimônio e à reputação, dentro de seu campo de atuação. Estatuto da ABNT, artigos 21 e 30.
O Deliberativo precisa demonstrar que exige informações suficientes da administração e que suas decisões enfrentam as questões relevantes. Se a falta de esclarecimentos é tolerada, o problema passa a integrar a maneira pela qual o próprio Conselho exerce sua função. Recomendar um orçamento enquanto permanecem perguntas fundamentadas sobre gastos anteriores exige explicar que documentos foram examinados e por que foram considerados suficientes.
O Conselho Fiscal precisa tornar demonstrável o conteúdo de sua fiscalização, pelos meios institucionais adequados. Uma despesa corretamente registrada pode decorrer de uma decisão administrativa prejudicial. A regularidade do lançamento não esgota a análise sobre sua origem, os riscos assumidos ou as providências de proteção patrimonial.
O Conselho Técnico, responsável pela orientação da normalização, tem outra contribuição a oferecer: cobrar condições de execução, prioridades e resultados para os comitês. Sua atuação pode ajudar a demonstrar se o planejamento atende às necessidades do trabalho técnico. Estatuto, artigo 25.
A confidencialidade prevista no artigo 20, parágrafo oitavo, deve ser considerada na forma de divulgação. Ela não elimina obrigações legais de publicidade. Os órgãos competentes podem estabelecer demonstrativos e esclarecimentos que preservem informações protegidas e permitam compreender as decisões.
Os conselheiros devem assumir a responsabilidade política e institucional pelo nível de transparência que exigem da gestão. Não lhes atribuo, indistintamente, culpa civil ou criminal. Cobro que demonstrem o exercício das funções que aceitaram. Se mantêm a confiança na direção, precisam explicar os fundamentos dessa confiança e quais medidas adotaram diante das cobranças que permanecem pendentes.
A deliberação sobre 2027 precisa vir acompanhada de esclarecimentos
Antes da Assembleia anunciada, a direção e os Conselhos deveriam apresentar uma resposta organizada, com pelo menos quatro elementos: - o orçamento proposto por áreas, suas fontes de receita e a comparação com a execução anterior, permitindo avaliar prioridades e desvios relevantes; o demonstrativo dos custos judiciais, acordos e condenações, acompanhado dos critérios de decisão e das providências adotadas para reduzir riscos; a documentação das parcerias com recursos públicos e de suas prestações de contas, observados o regime aplicável, os prazos e as informações protegidas; e os pareceres e as conclusões dos órgãos de fiscalização, com esclarecimentos públicos compatíveis com os sigilos legítimos e com as obrigações legais.
A abertura mais ampla do orçamento e da gestão à sociedade é uma exigência de boa governança que defendo para a ABNT. Ela deve ser distinguida das obrigações legais específicas de divulgação. Essa distinção permite cobrar o cumprimento da lei e, ao mesmo tempo, exigir um padrão institucional superior ao mínimo formal.
Depois dos questionamentos de 2026, não basta esperar que novas perguntas produzam espontaneamente uma atitude diferente. Cabe aos Conselhos exigir uma resposta e acompanhar sua entrega. Se a direção persistir em não prestar os esclarecimentos necessários, os órgãos competentes devem rever a confiança que lhe concedem e avaliar as medidas de governança cabíveis, inclusive mudanças de comando, conforme o Estatuto e as regras aplicáveis.
O Orçamento 2027 não apaga o histórico de perguntas sem resposta. Ele aumenta a responsabilidade de quem propõe, examina e delibera sobre os próximos gastos. A Presidência e a Diretoria Executiva devem explicações sobre a administração; os Conselhos devem demonstrar como a supervisionam. Aprovar o futuro sem esclarecer suficientemente o passado seria oferecer continuidade à mesma falha de transparência.
Hayrton Rodrigues do Prado Filho é jornalista profissional, editor da revista digital AdNormas e do blog Qualidade Online -hayrton@hayrtonprado.jor.br
Artigo atualizado em 27/10/2026 09:07.